A vlaky boli niekedy ziskove? No neboli, pokial nepocitame 19. storocie a zaciatok 20. storocia. Cize nesetri sa z dovodu maximalizacie zisku, ale minimalizacii strat.
1 lajk
No okrem Japonska je to bez dotacii vsade stratove.
Ok ale ako presne to ma na svedomi to rozdelenie? Mne stale z toho vychadza ze problem je ze sa neinvestuje, ale ten problem maju v DE aj na dialniciach a cestach. Pricinu by sim hladal okrem demografie v upadajucej ekonomike a stedrom socialnom systeme, ktorí cucajú ľudia nielen v DE a EÚ, ale aj úplní cudzinci.
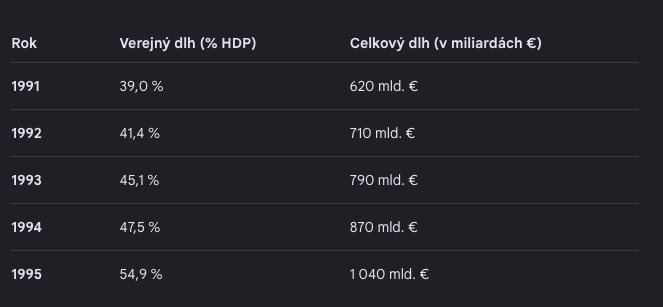
V 1994 na tom DE nebola ekonomicky zle, ale problemy DB sa datuju od tej reformy. Takze je to dobry case study pre MBA a vlastne samostudium 
Problem je skor v tom, ze sa kazdy chce vozit za euro. A chce mat trat do svojej dediny.
Ak spravne citam, tak v roku 1993 mali statne firmy DB & DR stratu priblizne 8.2miliard eur, plus nejake dotacie a celkovo by to malo byt na urovni niekde 15miliard eur. V sucasnych cenach je to 27.5miliard…
A nemecko bolo po zjednoteni na tom velmi zle.
2 lajkov
Presne na to som narážal, to že bola nejaká reforma a datujú sa odvtedy problémy nemusí znamenať, že príčiny nie sú inde a reálne som presvedčený o tom, že v tomto prípade ani neboli.
Vzhľadom na to ako to funguje na železnici s prezamestnanosťou a nízkou produktivitou, nečudujem sa, že sa medzi železničiarmi šíria podobné dogmy a bájky.
Takze ked ti niekto ukaze dva konkretne priklady, kde to nefunguje (UK/DE), tak ich radsej obvinis, ze tomu nerozumeju, miesto toho, aby si sa zamyslel, ci na tom nieco nebude 
1 lajk
Akoze to, ze nemecko prestalo investovat do svojej infrastruktury, tak to je znakom toho, ze privatizacia nefunguje?
2 lajkov
Pointa je, ze ked to nefunguje v rodisku zeleznic a v najvacsej EU ekonomike, tak v tom asi bude nejaky zasadny problem. Financializacia a snaha dosiahnut v kazdej sfere zisk asi nie je rozumny pristup pre taketo typy verejnych sluzieb, napriek tomu, co MBA elita z Mannheimu/St.Gallenu/LSB/LSE v poslednych desatrociach tvrdila. Znovu priklad zdravotnictvo - co je ciel zdravotnictva? Vytvorit zisk, alebo drzat obyvatelov pri co najvyssom zdravi? Ked sa zameriame na zisk, tak dostaneme Pentu alebo americke zdravotnictvo. Ked sa zameriame na zdravie, dostaneme Kubu. Tak asi treba trochu iny mix.
1 lajk
No problem je taky, ze zeleznice su money pit.
A kto tu vlastne pise, ze by zeleznice mali dosahovat nejaky zisk?
Rozdiel medzi koreláciou a kauzalitou sa vysvetľuje asi v prvom semestri na niektorých vysokých školách. Možno by to malo byt skôr a mala by sa tomu venovať väčšia pozornosť…
1 lajk
Preco sa odmietas vzdelavat dalej a zostavas zaseknuty v Thatcherizme a New Public Management? Na svete nie je jedina zeleznica, ktora NPM prezila v poriadku mimo Japonska so svojou specifickou zavislostou na zeleznicnej doprave ako hlavny prostriedok dopravy pre masy vo vysokokoncentrovanych sidlach aj ked az po kompletnom oddlzeni vladou. Aj Svajciarsko sa drzi len kvoli neustalym verejnym dotaciam. UK sa berie ako varovny priklad, DB uz ocividne falsuje statistiky, aby vyzerali lepsie (odrieknute vlaky nie su zapocitane v meskaniach), na Novom Zelande zeleznice radsej po NPM chaose zostatnili, a Svedi, ktorym to ako tak fungovalo, zostali s obrovskym verejnym dlhom. Musi byt kliatbou Slovenska opakovat veci, co inde nefunguju, “vsak raz to vyjde!”?
A “korelacia nie je kauzalita” si nechaj pre nejakeho prvacika, ktoreho to este ohuri. Pokial nie si schopny vymenovat matuci/confounding faktor, tak sa len frazovito vyhybas skutocnemu argumentu.
Úprimne ja považujem súťaženie verejných zákaziek za kompromis s etatistami. Ja som za to, aby si každý jazdil kam chce, ako chce za svoje peniaze, na vlastné podnikateľské riziko… a štát by len spravoval infraštruktúru.
Ale viem, že zmena je nereálna.
Keby sme sa dohodli, že ZSSK bude jazdiť osobné vlaky a postupne stiahne všetky Rexy, rýchliky, expresy a prenechá ich na voľný trh bez dotácií, tak ja by som s tým bol OK.
Mohli by sme porovnávať efektivitu tu u nás na Slovensku, namiesto diskusie o DB, Thatcherovej, Jakešovi a NPM…
Ja len k tej odbocke do zdravitnictva, co je zle na americkom zdravotnictve? Hocikde na svete ak je niekto vazne chory a zdravotnictvo “zamerane na zdravie” mu nevie pomoct tak skonci v rukach hnusneho ziskom pohananeho USáka (alebo SŠáka)ktorý mu vie pomôct, práve preto, že má zdroje a tie má práve preto, že je poháňaný tým hnusným ziskom.
K zeleznici asi len tolko, ako keby dáš rozpadnutú diaľnicu za vinu tomu, že po nej nejazdí jeden kamiónový prepravca ale viacero. Tie reálne problémy sú úplne inde ako v rozdelení a to isté aj v UK.
V japonsku su zeleznicne spolocnosti hlavne silno diverzifikovane a vela z nich primarne zaraba na nehnutelnostiach a zeleznica je len taky bonus, ktory vozi ludi do centier miest.
Top 10 japonskych zeleznicnych spolocnosti:
- JR East — Transportation ~60% rev → similar profit share. Rest: retail, real estate, Suica/IT.
- JR Central — Transportation >90% rev, dominates profit too (Tokaido Shinkansen).
- JR West — Mobility ~60% rev, slightly higher profit share.
- Kintetsu GHD — Rail is only 13% of revenue (¥223bn) but 17% profit margin, the group’s best-performing segment. International logistics (44% rev) is huge but low-margin (1.6%). Real estate: 8.6% rev, 9.8% margin.
- Hankyu Hanshin — Urban transport 18% rev → 27% of segment profit. Real estate is bigger: 34% rev → 51% of profit.
- Tokyu — Transport 20.5% rev → 27% of profit. Real estate (19.6% rev) generates 42.5% of profit — the real profit engine.
- Nagoya Railroad (Meitetsu) — segment breakdown not published in the same detail; broadly rail + retail (Meitetsu department stores) + real estate, department store arm now being wound down (closing flagship store 2026).
- Tobu Railway — Transport 33% rev → 37% of profit. Real estate is small (7% rev) but hugely profitable (34.6% margin, 21% of profit) — Tokyo Skytree area.
- Seibu Holdings — no detailed segment data pulled; known for Prince Hotels/leisure being a large profit contributor alongside rail.
- JR Kyushu — Rail 37% rev → 32% of profit. Real estate/hotels (30% rev) contributes 46% of profit — literally more profitable than the trains, a legacy of JR Kyushu’s privatization structure.
Pattern: at JR East/Central/West, tickets still roughly match their revenue share in profit. At the private railways (Kintetsu, Hankyu, Tokyu, Tobu, JR Kyushu), real estate consistently punches above its revenue weight in profit — it’s usually the highest-margin segment, sometimes generating more profit than rail itself despite smaller revenue.
1 lajk
12 príspevky boli zlúčené do existujúcej témy: Verejné financie a politika
Ta tabulka ma velmi nepresvedcila, ved pomer revenue a profit maju skoro rovnaky… To ze podnikaju aj v inych oblastiach je podla mna pomerne logicke, pretoze pri takom velkom objeme trzieb nie je problem dostat uvery od bank a nasledne investovat inde a taky real estate je stale pomerne bezpecny dlhodobo. Hlavne pri staniciach a podobne.
Ale to mohli robit aj slovenske ZSR, ale nejak sa im do toho nechce no. Napriklad dat niektore stanice ci zastavky pod zem a hore by vznikol priestor na vystavbu.
Príspevok bol zlúčený do existujúcej témy: Verejné financie a politika